El proyecto incorpora un nuevo artículo 33 ter a la Ley sobre Impuesto a la Renta y establece un crédito tributario sobre remuneraciones vinculadas a la exportación de servicios del conocimiento en la economía digital.
¿Qué propone el proyecto?
El proyecto incorpora un nuevo artículo 33 ter a la Ley sobre Impuesto a la Renta y establece un crédito tributario sobre remuneraciones vinculadas a la exportación de servicios del conocimiento en la economía digital.
Condición decisiva
El servicio debe ser calificado como exportación por el Servicio Nacional de Aduanas.
El incentivo en cifras
El crédito se imputa contra el Impuesto de Primera Categoría.
- 15% — CRÉDITO GENERAL. Sobre la proporción de remuneraciones vinculadas a servicios elegibles.
- 20% — TASA TERRITORIAL. Aplicaría bajo las condiciones regionales y de lugar principal de trabajo exigidas.
- 75 UTM — LÍMITE ANUAL. Tope por trabajador en cada año comercial.
Cinco requisitos copulativos
- Basarse principalmente en calificación técnica o profesional, uso intensivo de TI o desarrollo tecnológico.
- Estar calificado como exportación por el Servicio Nacional de Aduanas.
- Ser susceptible de prestación o entrega remota por medios digitales, electrónicos o de telecomunicaciones.
- Ser suministrado a una persona sin domicilio ni residencia en Chile.
- Ser prestado total o parcialmente en Chile para su utilización en el extranjero.
Dos revisiones distintas
El catálogo de Hacienda no reemplaza la calificación de Aduanas.
- CATÁLOGO DEL MINISTERIO DE HACIENDA. Hacienda deberá dictar un catálogo de servicios de economía del conocimiento cuya inclusión otorga una presunción de pleno derecho.
- LISTADO CALIFICACIÓN DE ADUANAS. La empresa deberá revisar si su servicio está exactamente incluido y descrito en el Listado de Servicios Calificados como Exportación de Aduanas.
Si el servicio no está incluido en Listado de Aduanas
Deberá solicitarse una nueva calificación ante Aduanas y cumplirse los requisitos de la Resolución Exenta N.º 1.931/2024.
La denominación comercial del servicio no basta: su contenido, etapas y destino deben quedar verificables.
- Naturaleza y características del servicio.
- Etapas que comprende.
- Lugar donde se realiza cada etapa.
- Sistemas de registro, control y trazabilidad.
- Identificación del cliente extranjero.
- Forma de entrega o transmisión.
- País de destino.
- Informes o entregables generados.
Cómo anticiparse
Objetivo: que la descripción comercial, contractual y aduanera del servicio y la realidad de la operación sea consistente.
- Identificar la exacta descripción de cada servicio en el Listado de Aduanas.
- Si el servicio no existe en el Listado de Aduanas se debe preparar una solicitud de calificación como servicio de exportación.
- Adecuar contratos para la identificación del servicio y su uso en el extranjero.
- Crear un expediente digital por cliente y por operación.
- Mapear a los trabajadores vinculados con los servicios exportados.
- Separar los ingresos elegibles y calcular su proporción anual.
- Documentar el lugar principal de trabajo de cada empleado.
La calificación aduanera será determinante
No todo servicio digital accedería al incentivo. La empresa deberá identificar correctamente la prestación, verificar su glosa y documentar el uso en el extranjero.
Lectura y descarga
Documentos de esta publicación
Resumen visual
Nuevo incentivo tributario a la exportación de servicios
Proyecto de Ley para la Reconstrucción Nacional y el Desarrollo Económico y Social.
Lámina 1 de 9 
Lámina 2 de 9 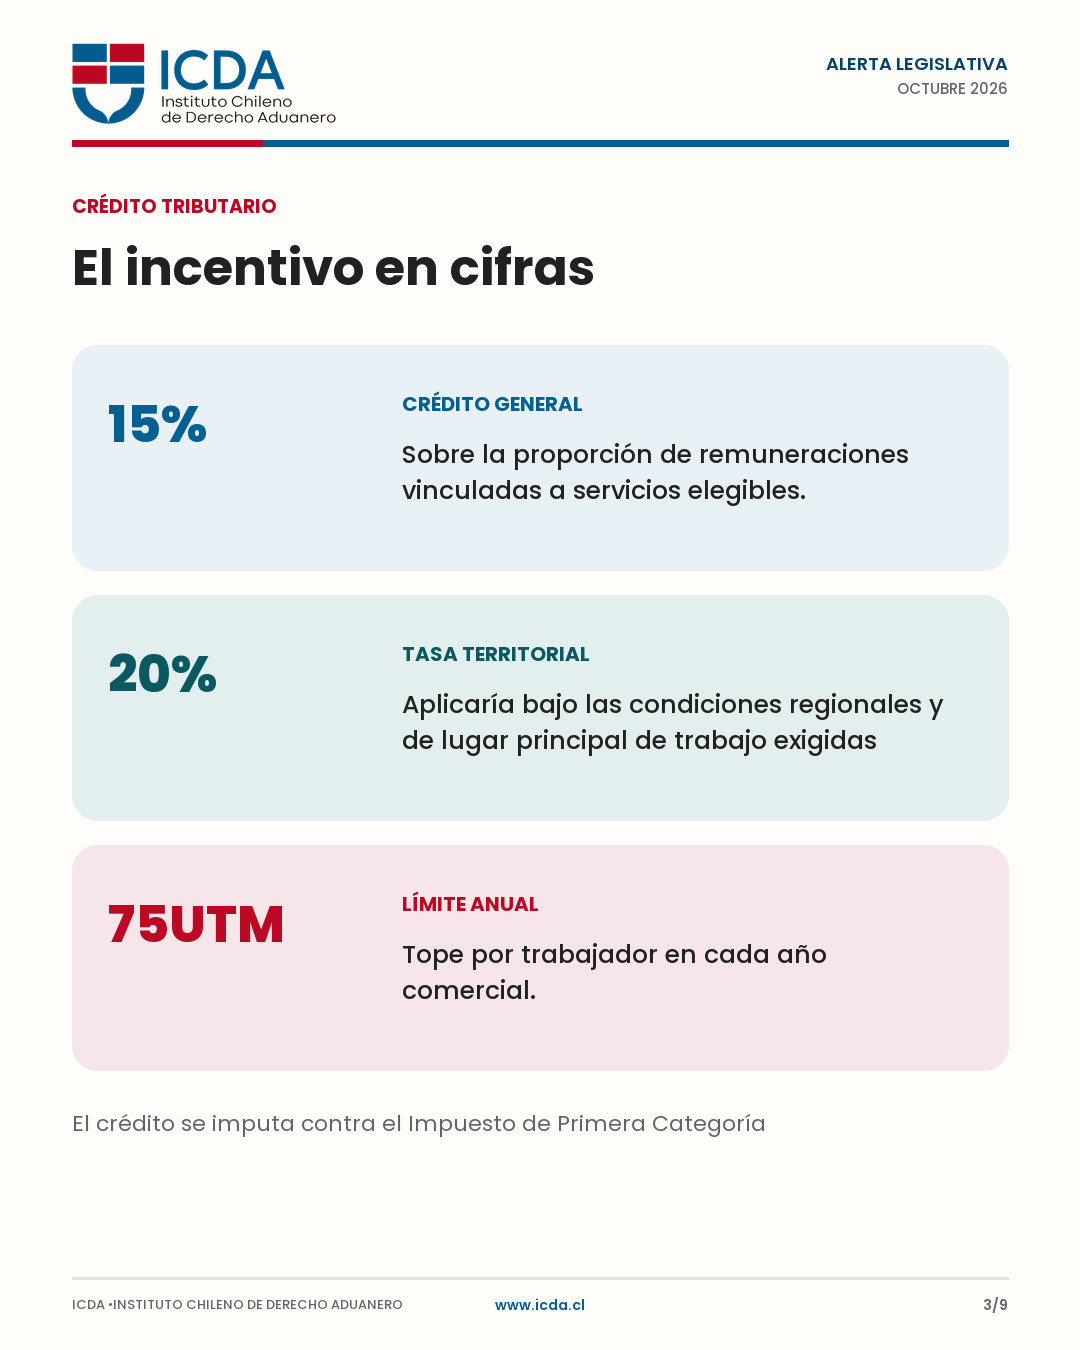
Lámina 3 de 9 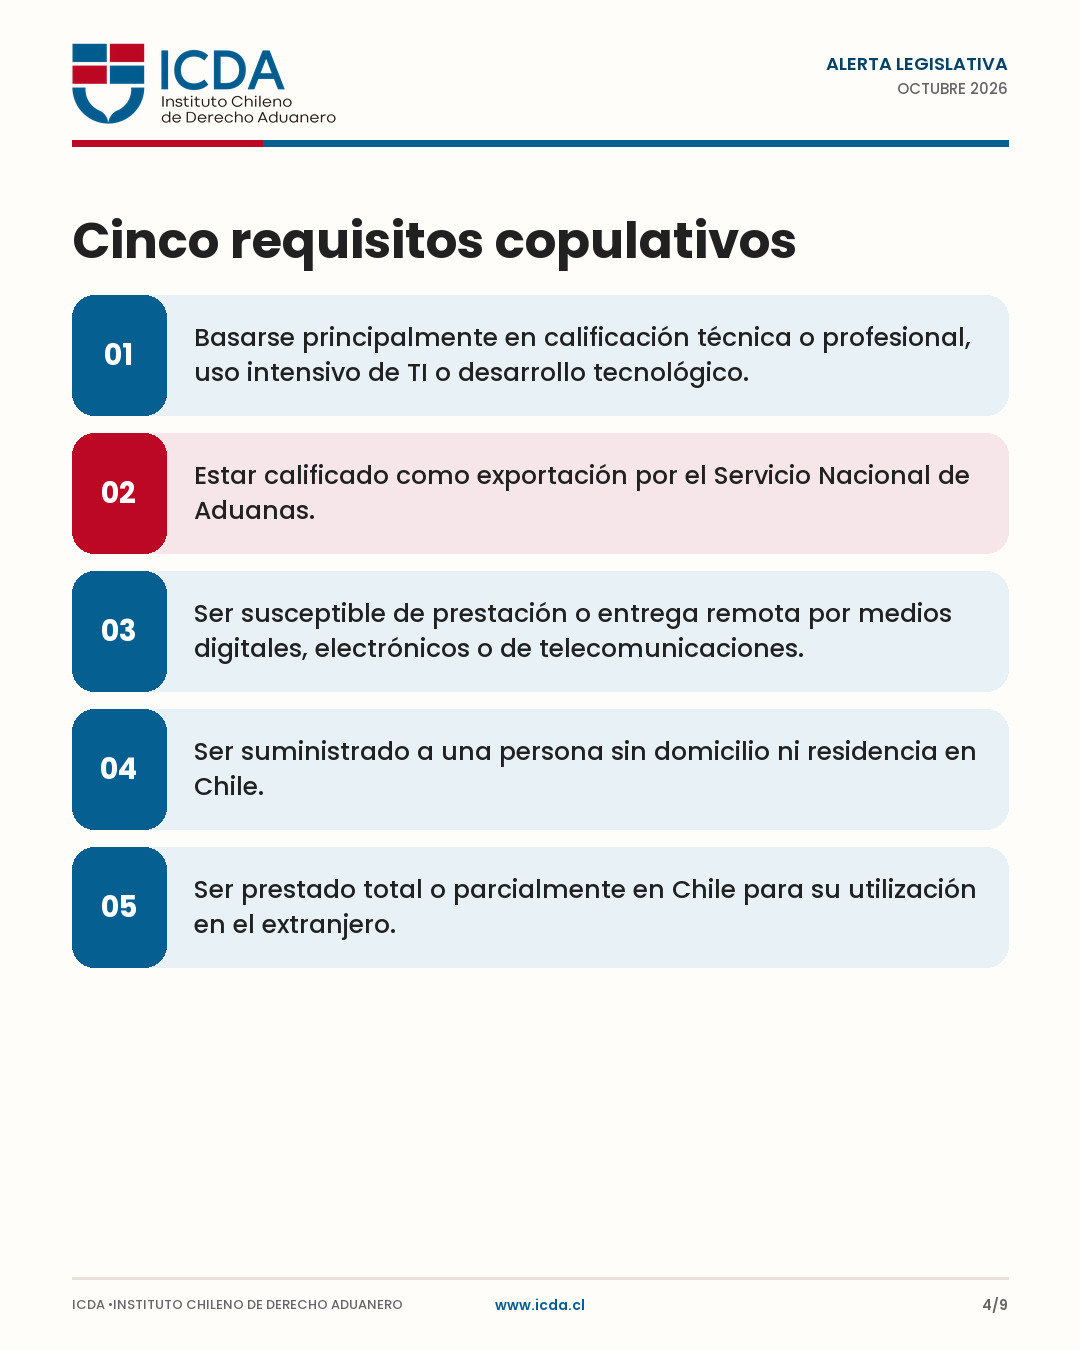
Lámina 4 de 9 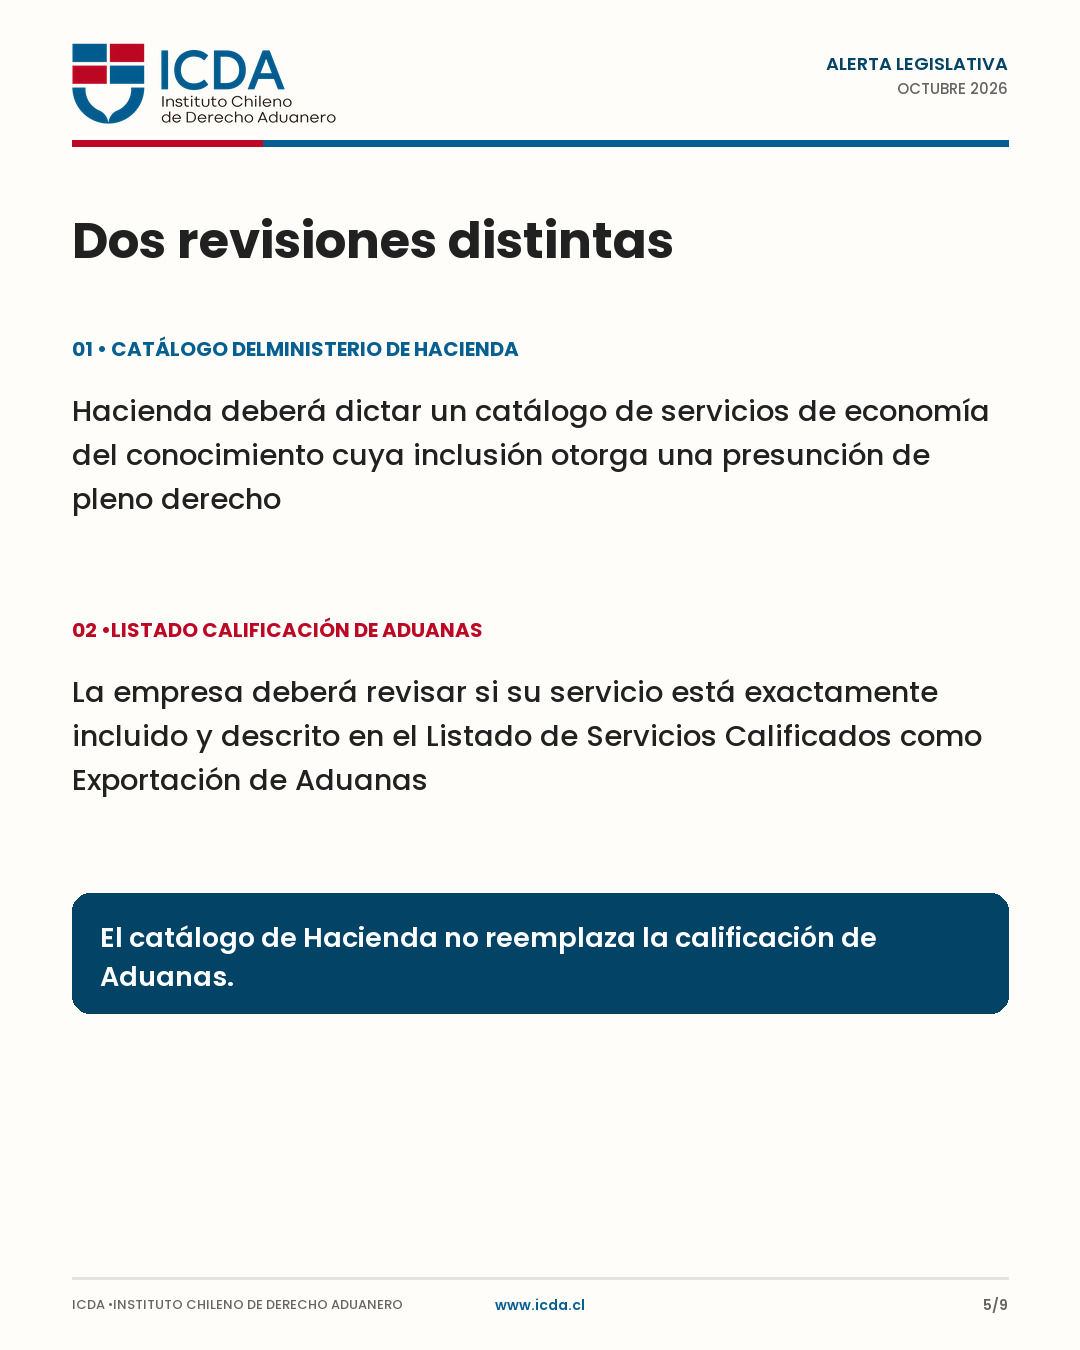
Lámina 5 de 9 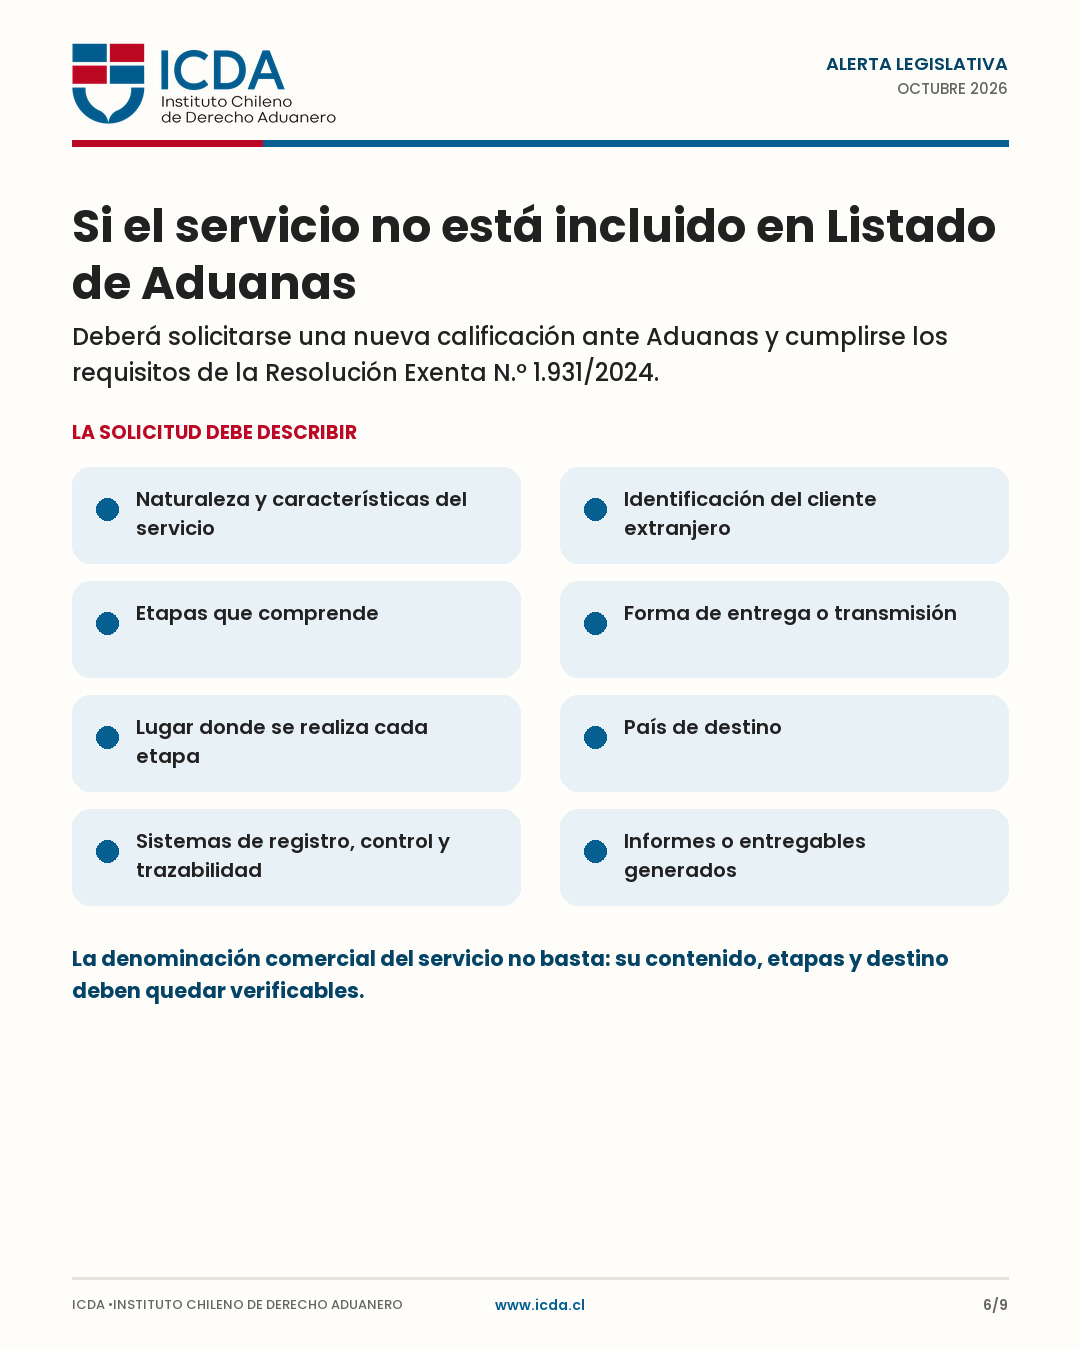
Lámina 6 de 9 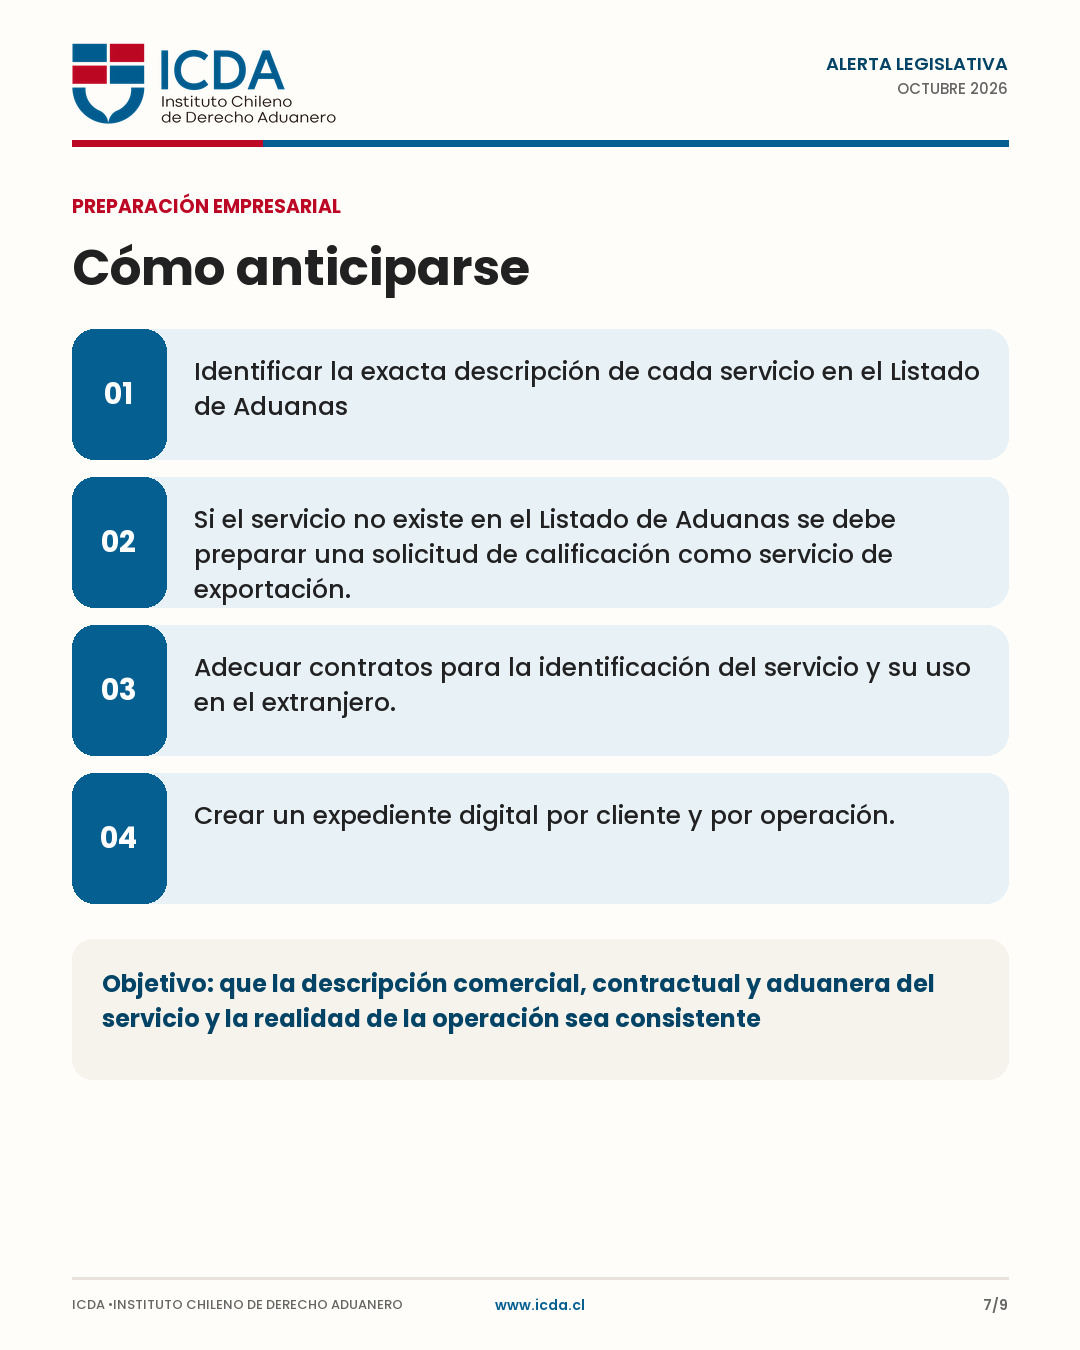
Lámina 7 de 9 
Lámina 8 de 9 
Lámina 9 de 9